تجارت ایران در پساتنگه هرمز؛ چرا مسیرهای جایگزین هنوز رقیب هرمز نیستند؟
عضو هیئتمدیره انجمن کشتیرانی مطرح کرد

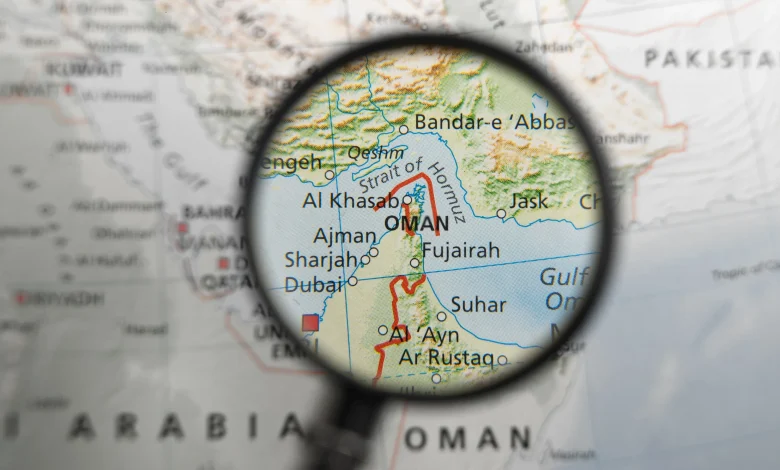
تداوم ریسکهای امنیتی در منطقه و کاهش شدید تردد کشتیها در تنگه هرمز، معادلات حملونقل دریایی را وارد مرحله تازهای کرده است؛ مرحلهای که در آن افزایش هزینه حمل، دشوارتر شدن دسترسی به تناژ مطمئن و توجه بیشتر به مسیرهای جایگزین، به دغدغه جدی صاحبان کالا و فعالان تجارت خارجی تبدیل شده است. در چنین وضعیتی، بنادر و مسیرهای جایگزین میتوانند بخشی از فشار موجود را کاهش دهند، اما هنوز فاصله قابلتوجهی با ظرفیت و کارایی تنگه هرمز دارند.
فرداد فیروزپور، عضو هیئتمدیره انجمن کشتیرانی و خدمات وابسته ایران، در گفتوگو با نگاشته ضمن تشریح آخرین وضعیت بازار حملونقل دریایی، نسبت به تداوم هزینههای بالای حمل و سختتر شدن شرایط فعالیت مالکان کشتی هشدار داد و گفت: ادامه ناامنی میتواند تجارت منطقه را به سمت استفاده گستردهتر از مسیرهای چندگانه، حمل ترکیبی و بنادر خارج از تنگه سوق دهد.
فیروزپور با اشاره به کاهش شدید تردد در تنگه هرمز اظهار کرد: این وضعیت دیگر یک اختلال کوتاهمدت نیست و مستقیماً ساختار بازار حملونقل دریایی منطقه را تحت تأثیر قرار داده است. به گفته او، کاهش تعداد کشتیهای آماده ورود به خلیج فارس، قدرت مذاکره را به سمت مالکان کشتی سوق داده و در بازار نفتکشها، نرخ اجاره روزانه برخی شناورها، بسته به نوع کشتی، موقعیت، پوشش بیمهای و شرایط سفر، به حدود ۳۰۰ تا ۳۵۰ هزار دلار رسیده است.
وی افزود: افزایش هزینه حمل تنها به نرخ اجاره کشتی محدود نمیشود و هزینه بیمه جنگ، پاداش خطر خدمه، تأخیر در عبور، مصرف بیشتر سوخت و احتمال تغییر مسیر نیز به هزینه نهایی محموله اضافه میشود. بنابراین، افزایش هزینه حمل را نمیتوان صرفاً ناشی از کمبود کشتی دانست، بلکه بخشی از این هزینه ناشی از پذیرش ریسکهای امنیتی و عملیاتی است.
این فعال صنعت کشتیرانی همچنین با اشاره به سختگیری بیشتر مالکان معتبر در پذیرش سفر گفت: وضعیت چارترر، نوع محموله، بنادر بارگیری و تخلیه، پوشش P&I و امکان پرداخت هزینههای اضافی اکنون با دقت بیشتری بررسی میشود.
چابهار و دقم تا چه اندازه میتوانند بار هرمز را به دوش بکشند؟
در همین حال، مسیرهایی مانند فجیره، صحار، دقم، چابهار و کریدورهای زمینی مورد توجه بیشتری قرار گرفتهاند، اما فیروزپور معتقد است این مسیرها در شرایط فعلی نمیتوانند از نظر ظرفیت، زمان و هزینه جایگزین کامل تنگه هرمز شوند.
به گفته او، حتی در صورت کاهش تنشهای سیاسی نیز نباید انتظار داشت کرایهها و حق بیمههای جنگ بلافاصله به سطح پیش از بحران بازگردند؛ چرا که بازگشت اعتماد مالکان، بیمهگران و خدمه به یک دوره پایدار امنیتی و تضمین عملی آزادی کشتیرانی نیاز دارد.
عضو هیئتمدیره انجمن کشتیرانی پیشبینی کرد: در کوتاهمدت نرخهای حمل بالا و نوسانی باقی بماند و شروط قراردادهای چارتر نیز سختگیرانهتر شود. در میانمدت نیز سهم حمل ترکیبی دریایی، زمینی و ریلی و استفاده از بنادر خارج از تنگه افزایش خواهد یافت.
وی تأکید کرد: در وضعیت فعلی، پایینترین نرخ حمل الزاماً بهترین انتخاب نیست و اعتبار مالک، قابلیت واقعی اجرای سفر و برخورداری از پوشش بیمهای معتبر، اهمیت بیشتری پیدا کرده است. از سوی دیگر، صاحبان کالا باید حمل خود را زودتر برنامهریزی کنند و مسئولیت هزینههای جنگ، تأخیرهای امنیتی و تغییر مسیر را در قراردادها بهصورت شفاف مشخص سازند.
بیمه و سوخت چند درصد قیمت نهایی کالا را افزایش میدهند؟
فیروزپور در ادامه با اشاره به اثر افزایش هزینه بیمه جنگ و سوخت بر قیمت نهایی کالا گفت: این هزینهها ابتدا به نرخ حمل اضافه میشود و سپس از طریق افزایش قیمت تمامشده به واردکننده و مصرفکننده منتقل خواهد شد.
به گفته وی، در محمولههای فلهای و کالاهایی مانند غلات، کود، شکر، سیمان و مواد معدنی، حتی افزایش ۱۰ تا ۲۰ دلار در هزینه حمل هر تن میتواند قابل توجه باشد؛ زیرا کرایه حمل، سهم مهمی از قیمت تحویلشده در بندر مقصد را تشکیل میدهد.
فیروزپور با ارائه یک نمونه توضیح داد: اگر برای یک محموله ۵۰ هزار تنی، مجموع هزینه اضافی بیمه جنگ و سوخت به ۵۰۰ هزار دلار برسد، پیش از احتساب هزینههای بندری و مالی، ۱۰ دلار به ازای هر تن به قیمت کالا اضافه میشود. در محمولههای کوچکتر، این رقم به ازای هر تن افزایش پیدا میکند.
او افزود: هزینه نهایی تنها به کرایه کشتی محدود نمیشود و بیمه محموله، انبارداری، تأخیر کشتی، خواب سرمایه و هزینه تأمین مالی نیز میتواند به قیمت نهایی اضافه شود. به این ترتیب، افزایش هزینه حمل از نرخ کشتی آغاز شده و در نهایت میتواند به قیمت مصرفکننده برسد.
تثبیت استفاده از مسیر دماغه امیدنیک با تداوم ناامنی در دریای سرخ
عضو هیئتمدیره انجمن کشتیرانی و خدمات وابسته ایران ادامه اختلال در هرمز و دریای سرخ را عاملی برای ماندگار شدن بخشی از تغییرات ایجادشده در نقشه تجارت دریایی جهان دانست و گفت: مسیرهای جایگزین قرار نیست بهطور کامل جایگزین این دو آبراه شوند، بلکه شبکهای موازی از مسیرهای دریایی، زمینی و ریلی در کنار آنها شکل خواهد گرفت.
به گفته وی ، در دریای سرخ ادامه ناامنی میتواند استفاده از مسیر دماغه امید نیک را تثبیت کند؛ مسیری که با افزایش زمان سفر، مصرف سوخت، مدت اجاره کشتی و نیاز به سرمایه در گردش را افزایش میدهد. در منطقه خلیج فارس نیز بنادر خارج از تنگه، از جمله فجیره، صحار، دقم و چابهار، میتوانند نقش بیشتری در شبکه تجارت منطقهای ایفا کنند.
فیروزپور تأکید کرد: تغییر اصلی در تجارت جهانی، حذف هرمز یا دریای سرخ نیست، بلکه پایان وابستگی کامل به این گلوگاههاست. در چنین شرایطی، شرکتها به سمت استفاده همزمان از چند بندر، چند تأمینکننده و ذخایر بیشتر حرکت خواهند کرد و امنیت مسیر و اطمینان از تحویل، در کنار نرخ حمل، به معیارهای اصلی تصمیمگیری تبدیل میشود.
بنادر شمالی؛ مسیر پشتیبان، نه جایگزین جنوب
فیروزپور در بخش دیگری از این گفتوگو ظرفیت بنادر شمالی ایران را برای کاهش بخشی از فشار واردات از جنوب قابل توجه دانست، اما تأکید کرد که این بنادر در شرایط فعلی جایگزین کامل بنادر جنوبی نیستند.
به گفته او، امیرآباد، انزلی، کاسپین، نوشهر و آستارا ظرفیت مناسبی برای جابهجایی بخشی از غلات، روغن، فلزات و کالاهای اساسی دارند، اما میان ظرفیت اسمی و ظرفیت واقعی عملیاتی آنها فاصله وجود دارد. کمبود انبار، تجهیزات تخلیه، واگن و کامیون، محدودیت خطوط منظم کشتیرانی و برخی موانع گمرکی از جمله عواملی است که استفاده کامل از ظرفیت این بنادر را محدود میکند.
وی همچنین با اشاره به محدودیت ظرفیت شناورهای فعال در دریای خزر گفت بخش قابل توجهی از ناوگان این دریا را کشتیهای رودخانه ـ دریا با ظرفیت حدود سه تا شش هزار تن تشکیل میدهند. به همین دلیل، جابهجایی حجمی از کالا که در بنادر جنوبی با یک کشتی بزرگ انجام میشود، ممکن است در خزر به چندین فروند کشتی نیاز داشته باشد و همین مسئله هزینه، زمان و پیچیدگی عملیات را افزایش میدهد.
از نگاه فیروزپور، بنادر شمالی در کوتاهمدت میتوانند بهعنوان مسیر پشتیبان واردات و تأمین بخشی از کالاهای اساسی مورد استفاده قرار گیرند، اما تبدیل آنها به یکی از محورهای اصلی واردات کشور نیازمند توسعه ناوگان خزر، افزایش ظرفیت انبار و سیلو، تقویت حمل ریلی و تسریع فرآیندهای گمرکی است.
ضرورت حرکت به سمت شبکه چندمسیره
عضو هیئتمدیره انجمن کشتیرانی و خدمات وابسته ایران با تأکید بر اینکه تحولات اخیر آسیبپذیری تجارت خارجی در برابر تمرکز بر مسیرهای محدود را آشکار کرده است، گفت: بنادر جنوبی همچنان محور اصلی تجارت دریایی ایران خواهند بود، اما کاهش ریسک مستلزم توزیع هوشمندانه بار میان بنادر جنوبی، شمالی، چابهار و مسیرهای زمینی و ریلی است.
وی معتقد است: برای هر گروه کالایی باید مسیر ورود بر اساس هزینه نهایی، زمان تحویل، امنیت مسیر و امکانات تخلیه و توزیع انتخاب شود. افزایش ذخایر راهبردی کالاهای اساسی، توسعه انبار و سیلو، تقویت ناوگان خزر، تسهیل فرآیندهای گمرکی و پیشبینی امکان تغییر مسیر یا بندر در قراردادهای حمل نیز باید در اولویت قرار گیرد.
فیروزپور چشمانداز تجارت کشور را حرکت به سمت یک شبکه چندمسیره و انعطافپذیر میداند؛ شبکهای که در آن بنادر شمالی و کریدورهای زمینی و ریلی، نقش مکمل بنادر جنوبی را بر عهده خواهند داشت. در چنین شرایطی، ارزانترین مسیر الزاماً بهترین مسیر نیست و قابلیت اجرا، امنیت، پوشش بیمهای و امکان جایگزینی مسیر، اهمیت بیشتری پیدا خواهد کرد.


